
- WIADOMOŚCI
Co po Falconie? Nadchodzi nowa era dla sektora kosmicznego
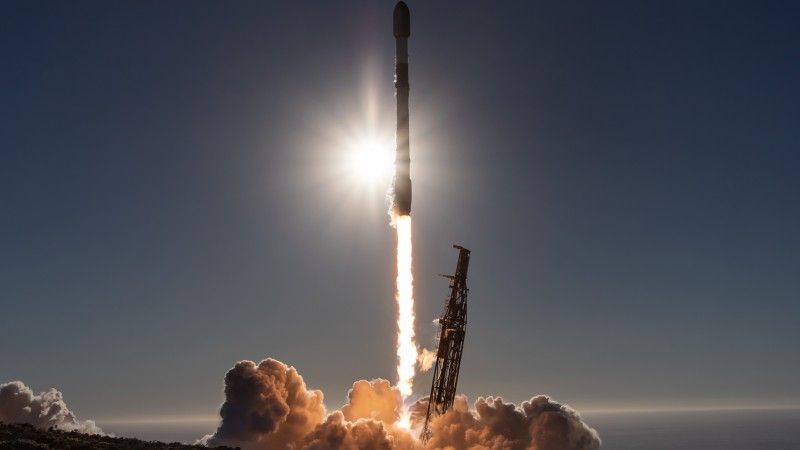
Wycofanie Falcona 9 może nastąpić znacznie szybciej, niż wielu sądzi, a sama tego perspektywa już dziś wywołuje niemały popłoch w sektorze kosmicznym.
Trudno wyobrazić sobie rakietę, która bardziej odmieniła oblicze sektora kosmicznego niż Falcon 9. Z prawie 700 startami w ciągu nieco ponad dekady rakieta SpaceX wywołała rewolucję kosztową w wynoszeniu satelitów na orbitę, umieszczając na niej ponad 13 tys. z nich i odpowiadając za 85% amerykańskich startów orbitalnych w samym 2025 r. Nic więc dziwnego, że firmom kosmicznym, rządom i siłom zbrojnym trudno dziś wyobrazić sobie jej brak, zwłaszcza bez od razu dostępnej i porównywalnej alternatywy.
A wiele wskazuje dziś na to, że właśnie tak będzie, przynajmniej przez jakiś czas. Początkowo datą graniczną miał być rok 2030, o czym mówiła dyrektor operacyjna SpaceX Gwynne Shotwell pod koniec 2024 r. Obecnie jednak firma zdaje się zamierzać kontynuować do tego czasu starty Falcona 9 tylko w ramach kontraktów federalnych, np. lotów kapsuły Dragon na ISS, podczas gdy jego wycofanie z rynku komercyjnego może nastąpić znacznie wcześniej.
Według najnowszych doniesień od samych zainteresowanych klientów SpaceX, czyli firm satelitarnych, może to już nadejść w 2028 r. Informowali oni media przez ostatnie miesiące, że rezerwacje lotów współdzielonych (rideshare) po 2028/2029 r. są wstrzymywane, a zakup dedykowanych startów w tym okresie staje się praktycznie niemożliwy. Uważni obserwatorzy kolejnych startów Falcona już zauważyli na razie powolny, ale zauważalny, spadek ich częstotliwości w porównaniu z 2025 r.
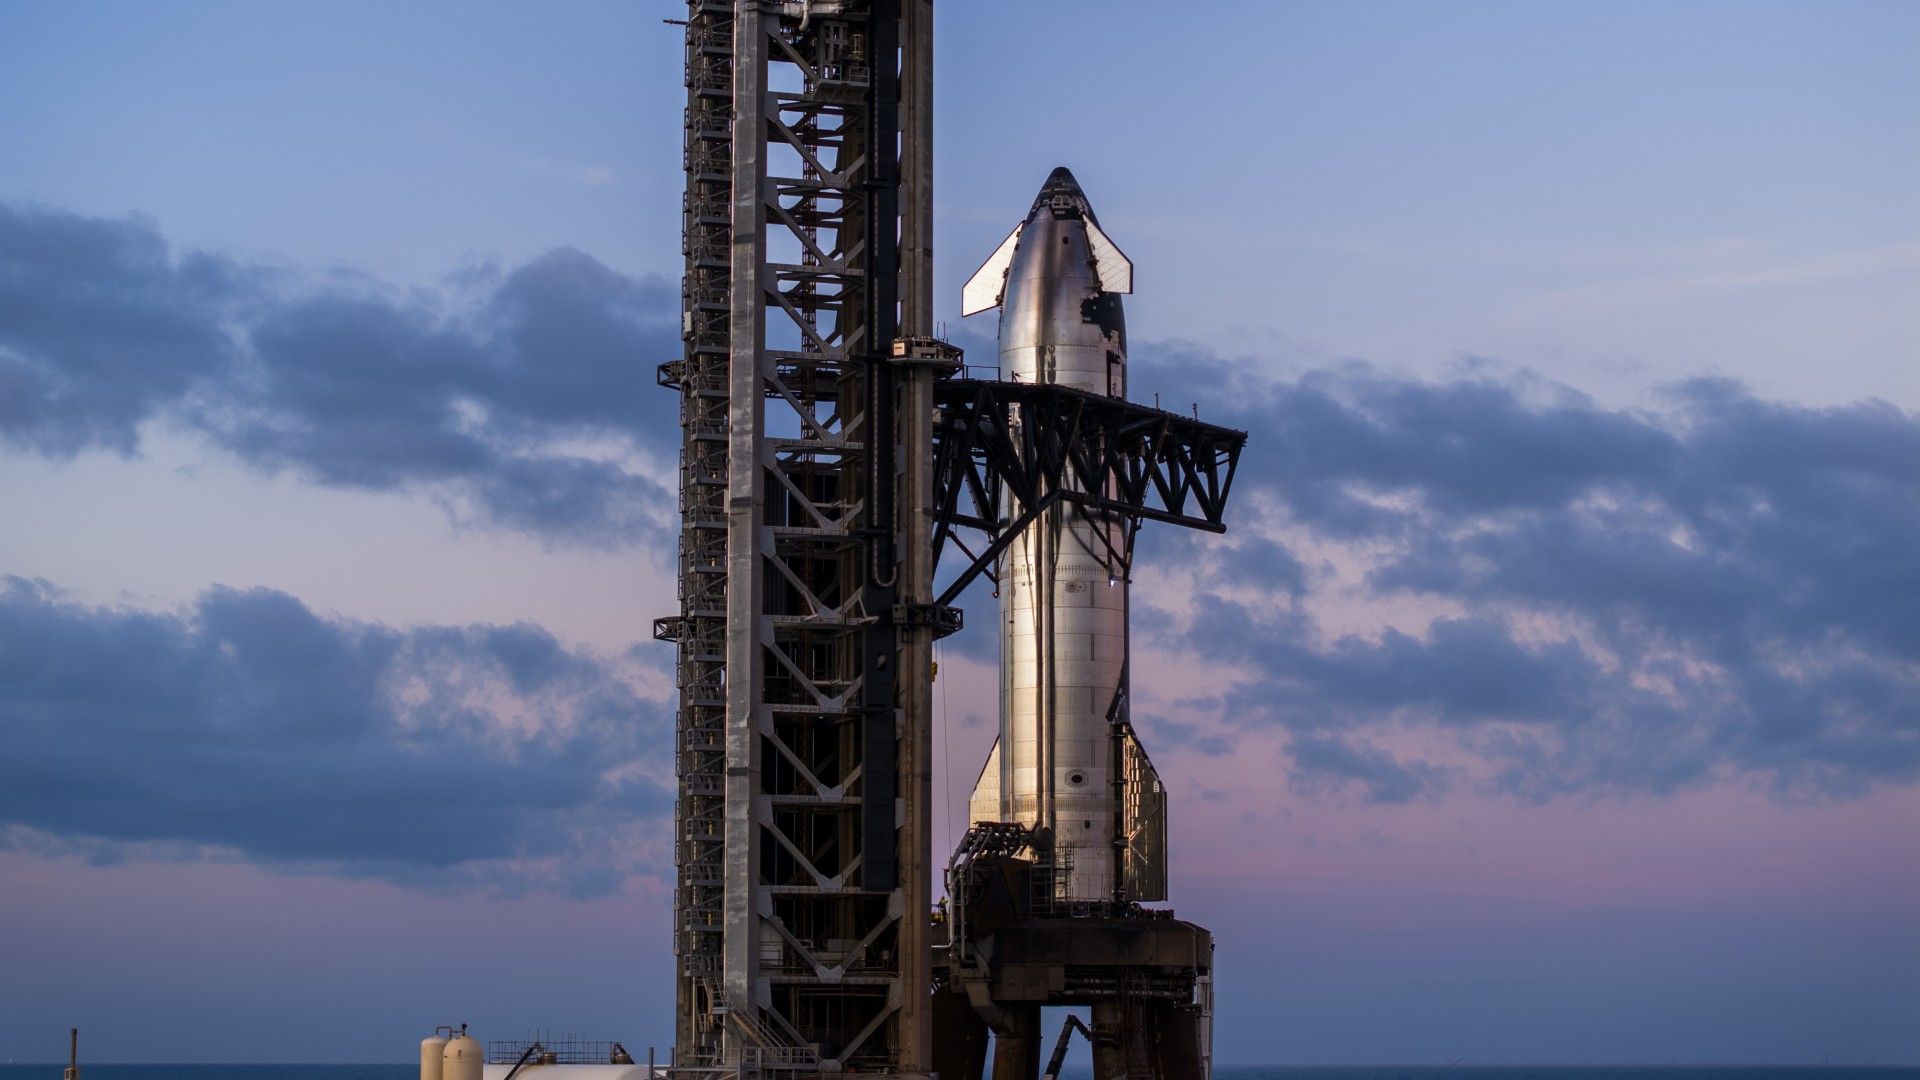
Jednak popłoch w sektorze kosmicznym, jak i w samym Pentagonie, może na pierwszy rzut oka dziwić, ponieważ rolę Falcona 9 ma przecież przejąć znacznie potężniejszy i jeszcze bardziej opłacalny Starship. Tylko co im po lepszej rakiecie, jeśli jej dostępność i uniwersalność będą znacznie mniejsze?
Szczególnie na początku, gdy liczba startów nie będzie jeszcze liczona w setkach, Starship będzie obsługiwał głównie priorytetowe zadania SpaceX. Należą do nich rozbudowa konstelacji Starlink za pomocą nowej generacji satelitów V3, których docelowo może być nawet 100 tys., nowa obsesja Elona Muska, czyli orbitalne centra danych (Starmind), których chciałby nawet milion, oraz misje księżycowe realizowane w ramach programu Artemis NASA. Wszystko to może drastycznie ograniczyć dostępność rakiety dla zewnętrznych klientów komercyjnych i wojskowych.
Dodatkowym argumentem przemawiającym za tą tezą jest czynnik czysto ekonomiczny, ponieważ priorytetowe traktowanie wynoszenia własnych ładunków na orbitę jest dla SpaceX po prostu znacznie bardziej opłacalne. Większość przychodów firmy generują usługi Starlinka, podczas gdy usługi wynoszenia ładunków na orbitę odpowiadają za zaledwie 12%, z czego jeszcze mniejszą część stanowią starty komercyjne. SpaceX nie ma więc szczególnie silnych bodźców ekonomicznych, by przejmować się losem reszty sektora kosmicznego.

Żeby tego było mało, dochodzą względy techniczne, które sprawią, że w swojej pierwotnej wersji Starship nie będzie kompatybilny z dużą częścią satelitów. Zamiast szerokiego luku ładunkowego, znanego chociażby z wahadłowców, drugi stopień rakiety będzie wyposażony w tzw. „Pez dispenser”, czyli wąską szczelinę specjalnie przystosowaną do wypuszczania płaskich satelitów Starlink i Starmind.
Przez taki otwór nie zmieszczą się natomiast tradycyjne satelity o cylindrycznej konstrukcji ani większe ładunki. SpaceX zapowiada wprawdzie dedykowaną im wersję Starshipa z większym lukiem ładunkowym, ale nie wiadomo, kiedy będzie ona dostępna.
Wszystko to sprawia, że wycofanie Falcona 9 może odbić się sektorowi kosmicznemu dużą czkawką, ponieważ Starship przez pierwsze miesiące, a nawet lata, może nie być w stanie w pełni wypełnić powstałej luki. Stwarza to okno możliwości dla konkurencji, która mogłaby w tym okresie zrekompensować część utraconej podaży usług startowych i odzyskać część rynku zdominowanego przez SpaceX. Nie wiadomo jednak, czy główni konkurenci firmy będą w stanie wykorzystać tę szansę.
To, jak trudno dorównać SpaceX, pokazuje przypadek Blue Origin Jeffa Bezosa, którego alternatywa w postaci New Glenn zmaga się z poważnymi opóźnieniami po eksplozji rakiety podczas testu silników w maju br. Z kolei Electron firmy Rocket Lab, który w 2025 r. wykonał zaledwie 18 startów orbitalnych, jako lekka rakieta nośna może wynieść na niską orbitę okołoziemską jedynie 300 kg ładunku, wobec aż 22,8 tony w przypadku Falcona 9.

To jeśli nie Amerykanie, to może w końcu Europa? Ariane 6 ma wystartować w tym roku łącznie osiem razy, a w przyszłym już 9–10, z możliwością dalszego zwiększenia liczby startów nawet do 12 rocznie. We wrześniu br. byliśmy świadkami pierwszego udanego startu orbitalnego prywatnej europejskiej rakiety Spectrum niemieckiej firmy Isar Aerospace, która lada moment ma rozpocząć pierwsze loty komercyjne. Czekamy też na pierwsze testy orbitalne jej prywatnych konkurentów w postaci częściowo odzyskiwalnej rakiety francuskiej MaiaSpace oraz hiszpańskiej Miury 5.
Przy udanym wejściu tych rakiet do eksploatacji i ich komercjalizacji, co oczywiście nie jest przesądzone, Europa mogłaby pokusić się o odzyskanie części rynku komercyjnych usług startowych po odejściu Falcona 9 na emeryturę. Nie oznaczałoby to jednak jej dominacji na rynku światowym, który najprawdopodobniej ulegnie większej dywersyfikacji pomiędzy wielu amerykańskich, chińskich, indyjskich i innych dostawców i ich rakiety. To raczej ich łączny potencjał będzie w stanie zrekompensować brak Falcona 9, a nie pojawienie się jednego nowego giganta na jego miejsce.

Co nastąpi później, to już zupełnie inne pytanie, gdyż jeśli plany Elona Muska dotyczące Starshipa, zakładające tysiące startów rocznie, rzeczywiście się spełnią, czeka nas kolejna rewolucja na miarę debiutu Falcona 9. Na to przyjdzie nam jednak jeszcze trochę poczekać, a cały sektor kosmiczny nie stanie przecież w miejscu, czekając na materializację obietnic Muska.